Domain microtechnik.de kaufen?
Wir ziehen mit dem Projekt
microtechnik.de um.
Sind Sie am Kauf der Domain
microtechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain microtechnik.de kaufen?
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer in Deutschland sind, dass ein Gewerbebetrieb betrieben wird und dieser Gewinn erwirtschaftet. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der sich aus dem Gewinn des Gewerbebetriebs ergibt. Der Gewerbesteuerhebesatz wird von den einzelnen Gemeinden festgelegt. **
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer sind, dass ein Gewerbebetrieb im Inland betrieben wird und Gewinne erzielt werden. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der aus dem Gewinn des Gewerbebetriebs abzüglich bestimmter Freibeträge und Hinzurechnungen ermittelt wird. Der Gewerbesteuerhebesatz wird von den Gemeinden festgelegt und auf den Gewerbeertrag angewendet. **
Ähnliche Suchbegriffe für Umsatzsteuer-Berechnungsgrundlagen
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Berechnungsgrundlagen:
-
Clementoni Sensorik-ZugWeiches Spielzeug-Zugset mit Lokomotive und abnehmbaren Waggons, strukturierten Reliefoberflächen und weichen farbigen Bausteinen für sensorisches Spielen und Stapeln. Weicher Zug mit Lokomotive und Waggons lässt Kinder verschiedene Formen und Texturen erkunden, weiche Clemmy-Bausteine in die Zugteile stecken und Türme bauen, um sie umzuwerfen und wieder aufzubauen, während sie den Tastsinn und die Feinmotorik entwickeln. Reliefoberflächen und verschiedene Formen zur taktilen Erkundung Weiche farbige Bausteine zum Stecken und Stapeln Waggons lassen sich leicht abnehmen und miteinander verbinden Räder zum Bewegen und Ziehen des Zuges Spülmaschinenfest bis 70°C Fördert praktisches sensorisches Entdecken und fantasievolles Geschichtenerzählen durch einfaches, wiederholbares Bauspielen.22,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zopa Sensorik-Aktivitätenhandschuh HundBabyrassel - kontrastreich, rasselnd, Form: Tier, Anbringung: Für die Hand, Farbe: schwarz, Abmessungen: 24 × 26 cm (H×B), empfohlen ab Geburt Der Sensorikhandschuh Zopa mit Hundemotiv ist ein Spielzeug für die Kleinsten von Geburt an. Er kombiniert kontrastreiche Muster und Knisterelemente, die das Seh- und Hörvermögen des Babys aktiv stimu9,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **


Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Berechnungsgrundlagen:
-
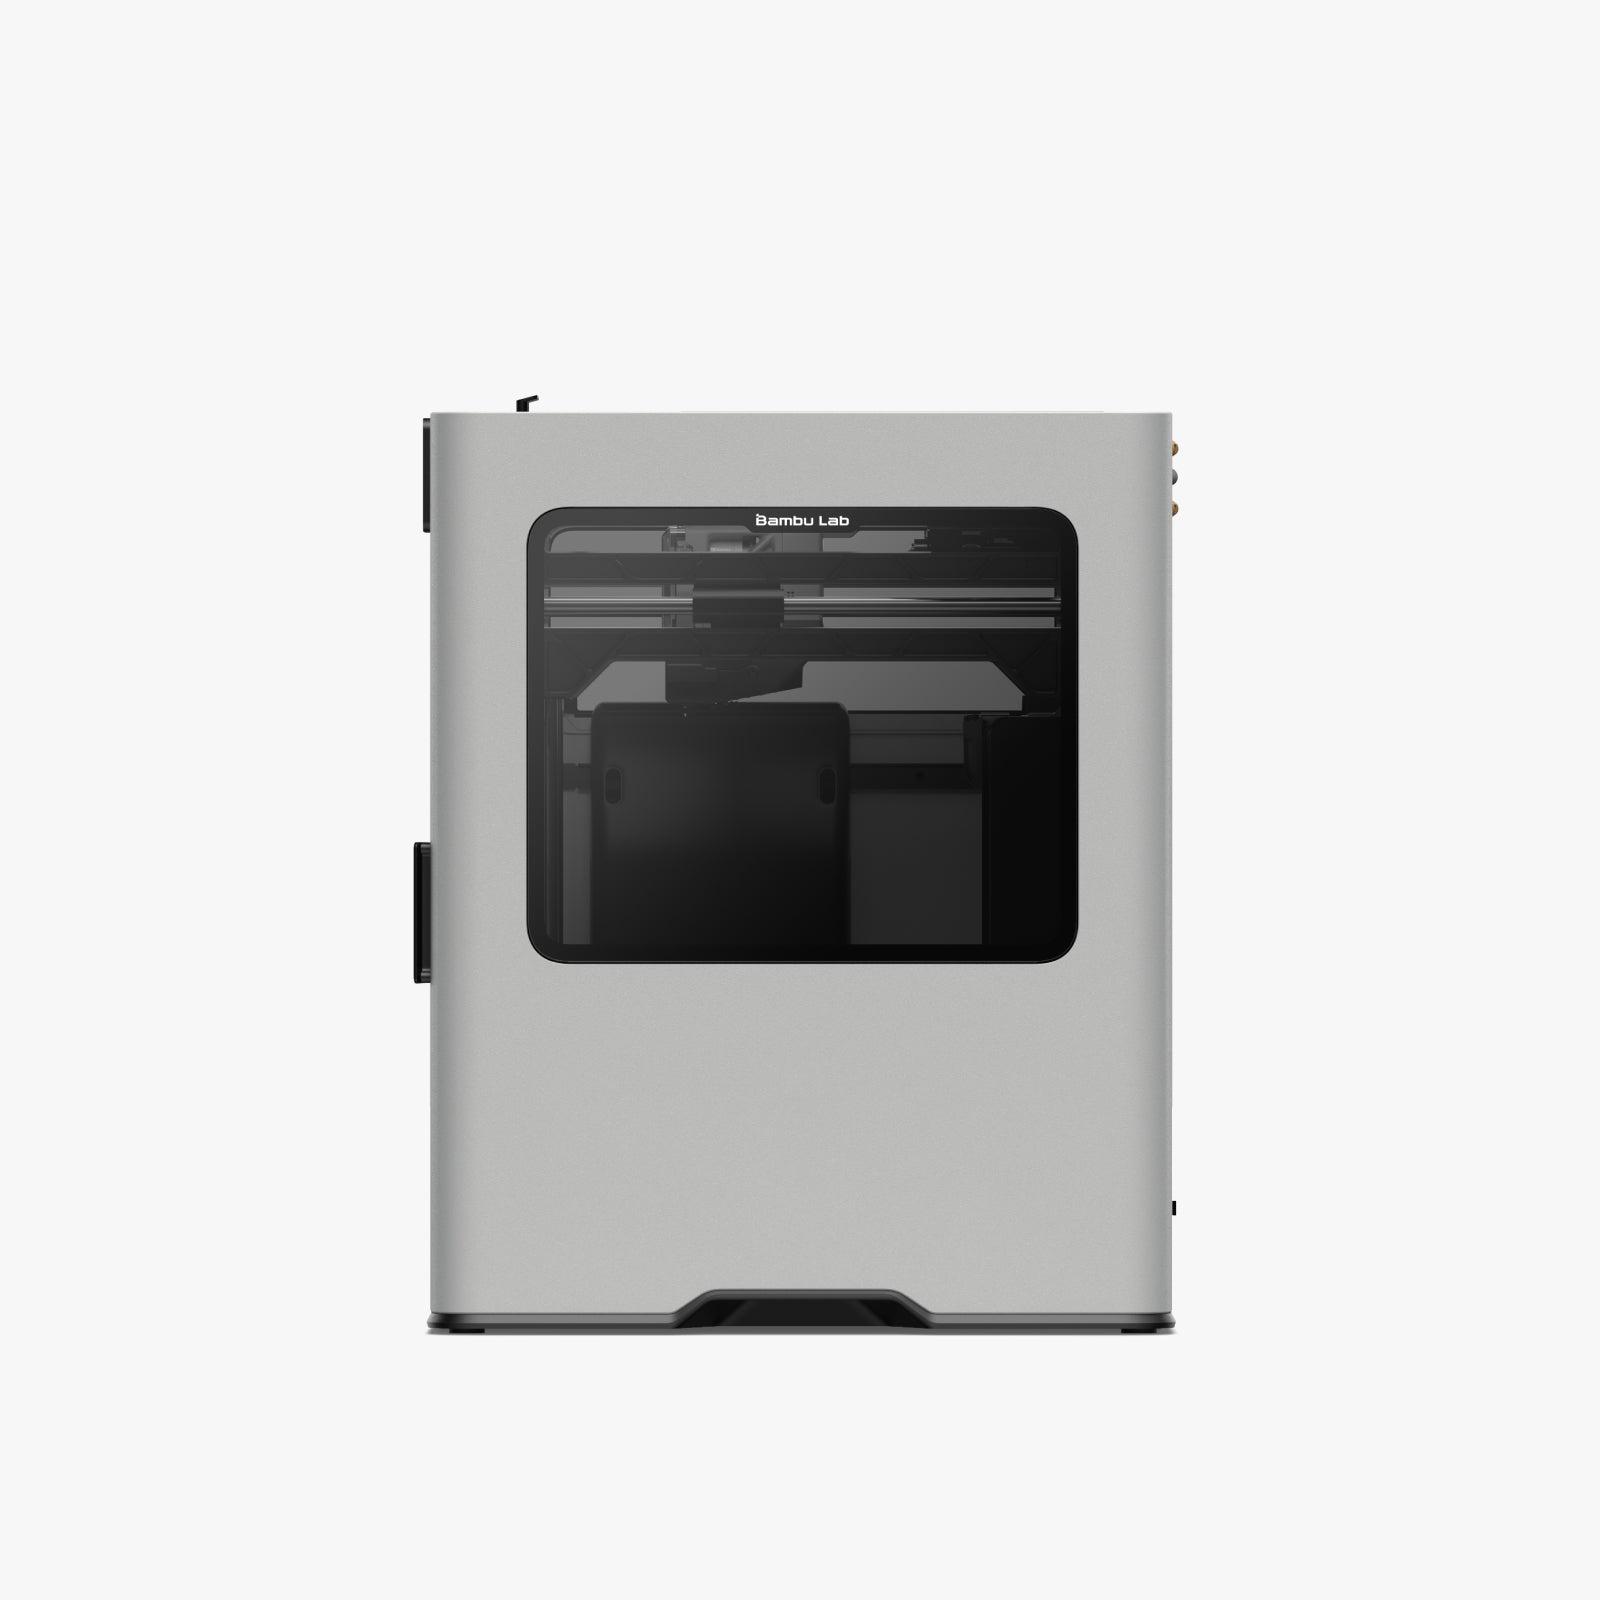
Bambu Lab 3D-Drucker - FDM-Technologie für schnelle und präzise Fertigung von ObjektenProdukthighlightsDer Bambu Lab H2D ist ein moderner Hochleistungs-3D-Drucker, der speziell für Anwender entwickelt wurde, die Wert auf Geschwindigkeit, Präzision und maximale Flexibilität legen. Mit seinem innovativen Dual-Nozzle-System ermöglicht der H2D effizienten Mehrmaterial- und Mehrfarbendruck sowie die Verarbeitung unterschiedlicher Filamente in einem Druckvorgang.Dank des großzügigen Bauraums und der leistungsstarken CoreXY-Architektur erreicht der H2D hohe Druckgeschwindigkeiten bei gleichzeitig hervorragender Druckqualität. Die geschlossene Druckkammer mit aktiver Temperaturregelung schafft optimale Bedingungen für anspruchsvolle Materialien und sorgt für zuverlässige Ergebnisse bei technischen Anwendungen.Das intelligente Kalibrier- und Überwachungssystem übernimmt zahlreiche automatische Prozesse wie Bettvermessung, Düsenkalibrierung und die Überwachung des Druckvorgangs. Kamerasysteme und KI-gestützte Funktionen helfen dabei, Fehler frühzeitig zu erkennen und die Druckqua1970,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
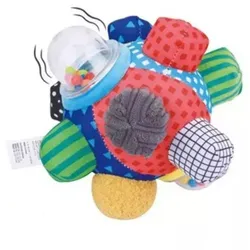
Sensorik-BabyballDie Sensorik-Babykugel ist eine ausgezeichnete Wahl zur Unterstützung der sensorischen Entwicklung von Kleinkindern.Produkteigenschaften: Weiche, bunte Materialien für visuelle und taktile Stimulation Verschiedene Texturen zur Verbesserung der Wahrnehmung Eingebautes Rassel für auditive Stimulation Leicht zu greifen für kleine Hände Hergestellt aus sicherem, babyfreundlichem Material8,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Clementoni Sensorik-ZugWeiches Spielzeug-Zugset mit Lokomotive und abnehmbaren Waggons, strukturierten Reliefoberflächen und weichen farbigen Bausteinen für sensorisches Spielen und Stapeln. Weicher Zug mit Lokomotive und Waggons lässt Kinder verschiedene Formen und Texturen erkunden, weiche Clemmy-Bausteine in die Zugteile stecken und Türme bauen, um sie umzuwerfen und wieder aufzubauen, während sie den Tastsinn und die Feinmotorik entwickeln. Reliefoberflächen und verschiedene Formen zur taktilen Erkundung Weiche farbige Bausteine zum Stecken und Stapeln Waggons lassen sich leicht abnehmen und miteinander verbinden Räder zum Bewegen und Ziehen des Zuges Spülmaschinenfest bis 70°C Fördert praktisches sensorisches Entdecken und fantasievolles Geschichtenerzählen durch einfaches, wiederholbares Bauspielen.22,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer in Deutschland sind, dass ein Gewerbebetrieb betrieben wird und dieser Gewinn erwirtschaftet. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der sich aus dem Gewinn des Gewerbebetriebs ergibt. Der Gewerbesteuerhebesatz wird von den einzelnen Gemeinden festgelegt. **
-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer sind, dass ein Gewerbebetrieb im Inland betrieben wird und Gewinne erzielt werden. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der aus dem Gewinn des Gewerbebetriebs abzüglich bestimmter Freibeträge und Hinzurechnungen ermittelt wird. Der Gewerbesteuerhebesatz wird von den Gemeinden festgelegt und auf den Gewerbeertrag angewendet. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer-Berechnungsgrundlagen
-
Zopa Sensorik-Aktivitätenhandschuh HundBabyrassel - kontrastreich, rasselnd, Form: Tier, Anbringung: Für die Hand, Farbe: schwarz, Abmessungen: 24 × 26 cm (H×B), empfohlen ab Geburt Der Sensorikhandschuh Zopa mit Hundemotiv ist ein Spielzeug für die Kleinsten von Geburt an. Er kombiniert kontrastreiche Muster und Knisterelemente, die das Seh- und Hörvermögen des Babys aktiv stimu9,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.